가족간 계좌이체 얼마부터 증여세? 부모님·자녀 돈 거래 기준 총정리
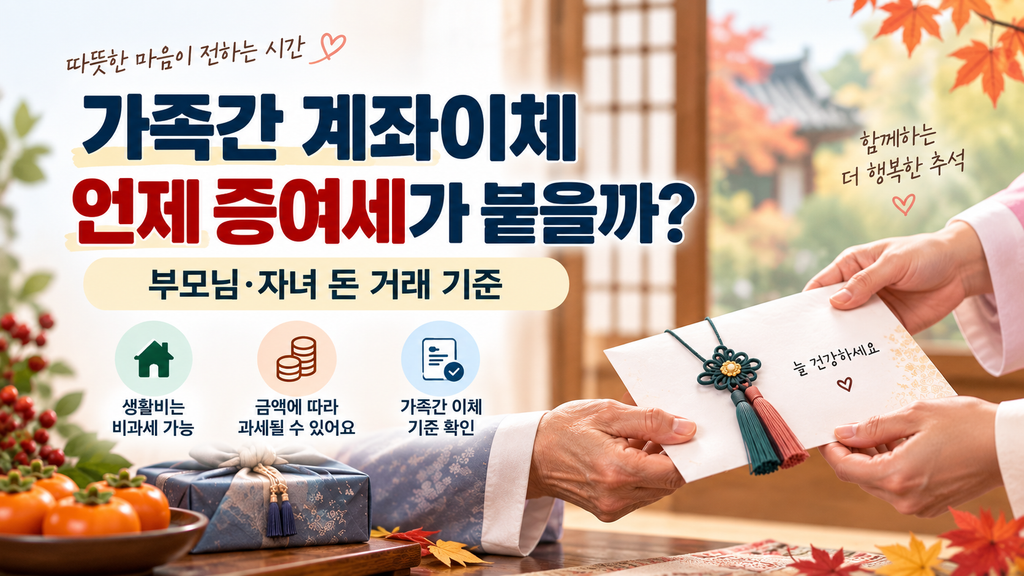
가족간 계좌이체를 하면 모두 증여세가 붙나요?
아닙니다. 가족끼리 계좌이체를 했다는 이유만으로 모두 증여세가 붙는 것은 아닙니다.
세법에서는 사회통념상 인정되는 피부양자의 생활비와 교육비 등은 증여세를 부과하지 않는 재산으로 규정하고 있습니다.
예를 들어 부양이 필요한 부모님께 생활비를 드리거나, 부모가 자녀의 실제 생활비나 교육비를 부담하는 경우에는 비과세가 될 수 있습니다.
비과세 가능
확인 필요
꼭 확인
부모님께 추석 용돈을 드려도 괜찮을까요?
보통의 명절 용돈을 부모님께 드리는 것까지 지나치게 걱정할 필요는 없습니다.
중요한 것은 단순히 돈을 보냈다는 사실이 아니라 금액의 규모와 실제 사용 목적입니다.
통상적인 용돈이나 실제 부양을 위한 생활비라면 문제가 되지 않는 경우가 많습니다. 하지만 큰 금액을 한꺼번에 보내거나 계속 송금해 부모님의 예금이나 투자자산이 늘어난다면 단순 생활비나 용돈과는 다르게 판단될 수 있습니다.
자녀에게 생활비를 보내는 경우는 어떨까요?
자녀에게 실제 생활비나 교육비가 필요한 상황이라면 부모가 이를 부담하는 것은 비과세가 될 수 있습니다.
반대로 성인 자녀가 충분한 소득이 있는데도 큰 금액을 계속 보내고, 그 돈을 생활비가 아니라 저축이나 투자에 사용한다면 단순한 생활비와는 다르게 볼 수 있습니다.
생활비로 받은 돈을 실제 생활에 쓰는 것과, 그 돈을 모아 예금·주식·부동산 같은 재산을 만드는 것은 다르게 판단될 수 있습니다.
생활비는 얼마까지 괜찮은가요?
이 부분을 가장 많이 헷갈립니다.
생활비 비과세에는 “한 달에 얼마까지 괜찮다”라는 일률적인 금액 기준이 없습니다.
실제 부양이 필요한 상황인지, 지급한 금액이 일반적인 생활비 수준인지, 그리고 받은 돈을 실제 생활비나 교육비로 사용했는지 등을 함께 살펴봅니다.
성인 자녀에게 5천만원까지 괜찮다는 말은 무슨 뜻인가요?
여기서 말하는 5천만원은 생활비 한도가 아닙니다. 증여를 받았을 때 적용되는 증여재산공제 한도입니다.
성년 자녀가 부모 등 직계존속으로부터 재산을 증여받는 경우에는 10년 동안 합산하여 5천만원까지 증여재산공제를 받을 수 있습니다.
미성년 자녀가 직계존속으로부터 증여받는 경우에는 10년 동안 합산해 2천만원까지 공제됩니다.
| 증여 관계 | 10년간 증여재산공제 |
|---|---|
| 배우자 | 6억원 |
| 직계존속 → 성년 자녀 | 5천만원 |
| 직계존속 → 미성년 자녀 | 2천만원 |
| 직계비속 → 부모 | 5천만원 |
| 기타 친족 | 1천만원 |
5천만원은 매년 새로 적용되는 금액이 아니라 해당 관계에서 10년 동안 합산해 적용하는 증여재산공제 기준입니다.
예를 들어 보면 더 쉽습니다
- 부모님께 일반적인 명절 용돈을 드림 → 보통은 크게 걱정할 필요 없음
- 부양이 필요한 부모님께 실제 생활비를 보냄 → 비과세 가능
- 자녀의 식비·교육비를 실제로 부담 → 비과세 가능
- 성인 자녀에게 큰돈을 반복적으로 송금 → 증여 여부 확인 필요
- 자녀의 전세보증금이나 주택 구입자금을 대신 지급 → 증여세 검토 필요
- 생활비로 받은 돈을 모아 예금·주식·부동산을 취득 → 단순 생활비로 보기 어려울 수 있음
계좌이체 메모에 ‘생활비’라고 쓰면 괜찮나요?
계좌이체 메모에 ‘생활비’나 ‘용돈’이라고 적는 것만으로 자동으로 증여세가 면제되는 것은 아닙니다.
실제 판단에서는 메모보다 누가 누구에게 왜 보냈는지, 받은 돈을 실제 어디에 사용했는지가 중요합니다.
가족끼리 큰 금액을 주고받았다면 나중에 거래의 성격을 설명할 수 있도록 계좌이체 내역이나 관련 자료를 보관해두는 것이 좋습니다.
가족간 계좌이체, 이런 경우는 확인하세요
- 부모와 성인 자녀 사이에 큰 금액을 주고받는 경우
- 매달 큰 금액을 정기적으로 송금하는 경우
- 부모가 자녀의 전세보증금이나 주택 구입자금을 대신 내주는 경우
- 받은 돈을 생활비가 아니라 저축이나 투자에 사용하는 경우
- 과거 10년 동안 여러 차례 증여를 받은 경우
증여세를 내야 한다면 신고는 언제 하나요?
증여세 신고 대상이라면 원칙적으로 증여받은 날이 속하는 달의 말일부터 3개월 이내에 신고해야 합니다.
실제 증여세 발생 여부와 신고 금액은 과거 증여 내역과 가족관계 등에 따라 달라질 수 있습니다. 금액이 큰 경우에는 국세청 공식 안내를 확인하거나 세무 전문가에게 확인하는 것이 좋습니다.
가족간 계좌이체 핵심 정리
| 상황 | 핵심 |
|---|---|
| 일반적인 명절 용돈 | 무조건 증여세가 붙는 것은 아님 |
| 실제 생활비·교육비 | 요건에 맞으면 비과세 가능 |
| 큰 금액의 반복 송금 | 증여 여부 확인 필요 |
| 주택·전세·투자자금 | 증여세 검토 필요 |
| 성년 자녀 공제 | 직계존속으로부터 10년 합산 5천만원 |
| 미성년 자녀 공제 | 직계존속으로부터 10년 합산 2천만원 |